核心结论
- 跨国消费品牌在中国正陷入“价值危机”。 瑞幸长期以9.9元“品质咖啡”满足日常需求,蜜雪冰城把现制饮品拉到几元价格带,中国企业不断抬高低价商品的价值下限;贝恩《2025年全球消费品年度报告》相关研究指出,亚太本土传统品牌和新锐品牌持续升级产品,削弱了跨国公司在高端市场的价值差异化优势。
- 中国企业的效率已从“把成本做低”升级为经营效率。 麦肯锡大中华区主席Joe Ngai把中国形容为“世界上最难的健身房”,效率成了能否留在牌桌上的生存题;瑞幸2025年全年累计推出140多款新品,把消费者反馈、市场数据和口味趋势纳入研发体系,以持续测试提高爆款命中率。
- 外资巨头不是简单“抄作业”,而是在重新划分能力边界。 星巴克与博裕资本成立合资公司,由博裕接手门店运营和供应链改造,星巴克保留品牌、产品和全球标准体系;欧莱雅上海研发创新中心已成为集团全球七大研发枢纽之一,每年基于中国消费者洞察开发超过300项本土配方。
- 中国企业的护城河正从“排他性”走向“系统化共生”。 蜜雪冰城加盟门店所需食材、包材和设备全部统一供应、核心饮品食材100%自产,这套供应链能力正逐渐向外部餐饮、茶饮和咖啡企业开放,每增加一个外部客户都意味着更高的产能利用率和更大的采购规模;SHEIN则把柔性生产系统打包成SHEIN Xcelerator计划,向外部品牌收取订阅式服务费和佣金。
前不久,一则“星巴克纸杯由蜜雪冰城代工”的传闻刷屏全网;第二天,星巴克中国正面回应“严重失实”。
但耐人寻味的是,在官方声明到来之前,很多人的第一反应是:“哦,星巴克也开始扛不住成本了?”甚至有人调侃,曾经高高在上的商业导师,现在也要向学生借作业了?
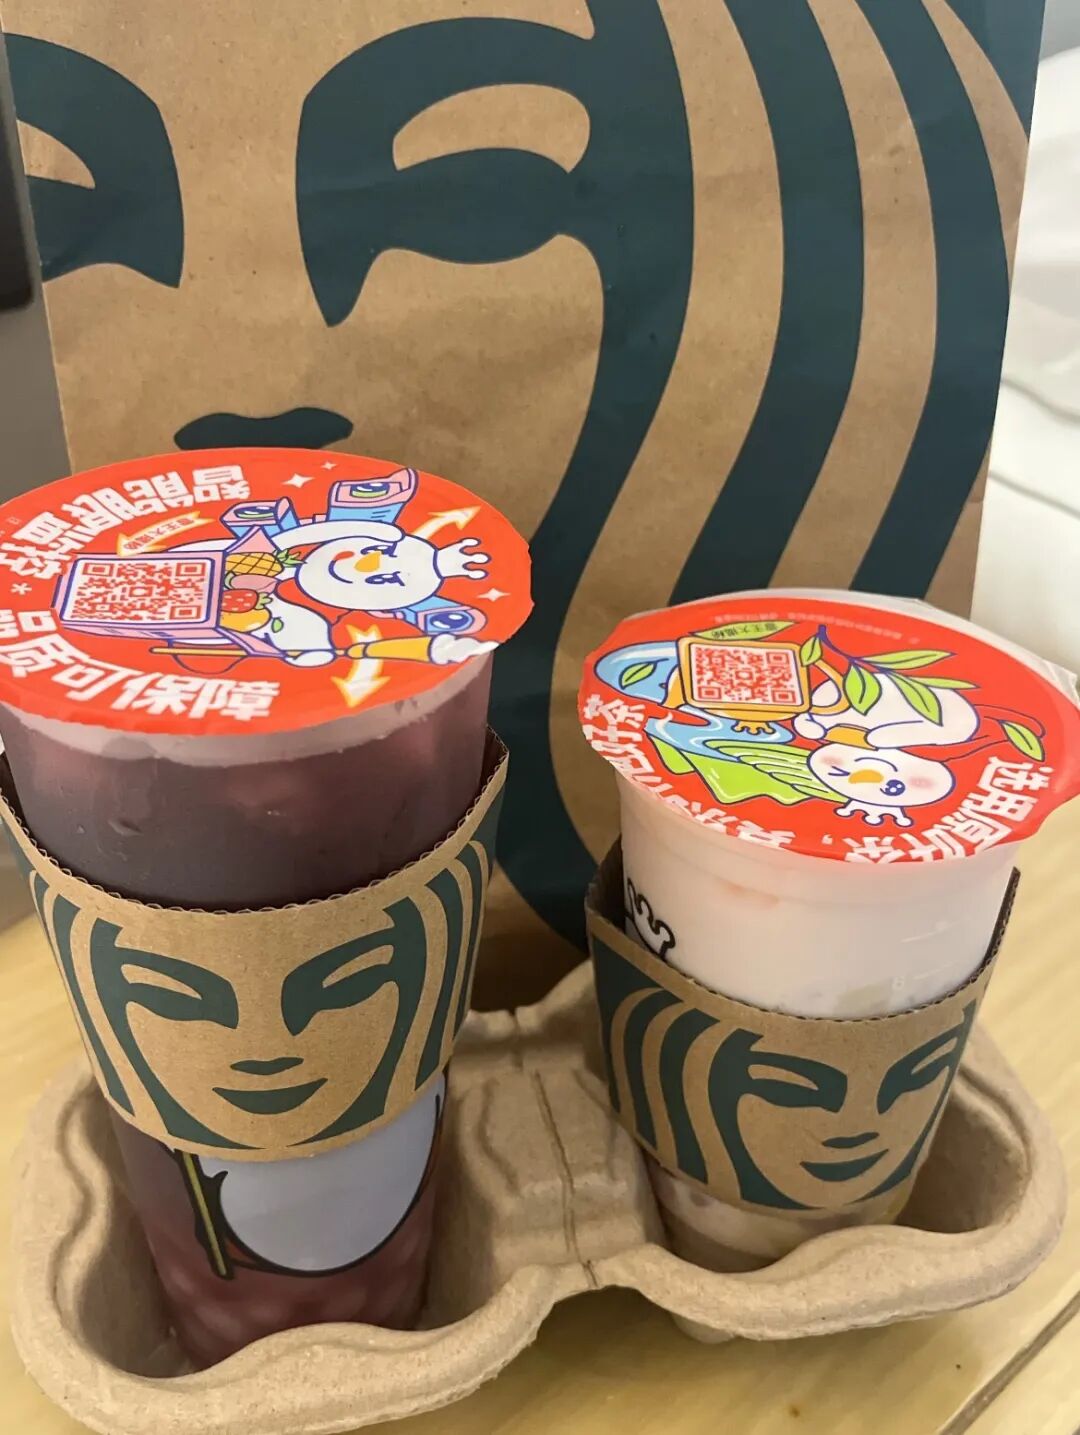
曾几何时,外资巨头带着一整套现代商业方法论走进中国,让我们看到了一杯咖啡,是怎么延伸为家与办公室之外的“第三空间”,一双运动鞋又是如何成为运动精神与身份表达。在那个时代,外资品牌代表着先进的商业模式,它们教会了中国市场如何升级品牌溢价、建立会员体系、管理全球化供应链。
但今天,时移势易。
瑞幸长期用9.9元“品质咖啡”满足消费者提神与日常社交需求;蜜雪冰城把现制饮品拉到几元价格带的同时,也尽可能兼顾口味与体验;SHEIN则通过小单快反,改写了传统时尚行业提前押注趋势、承担高库存风险的生产逻辑。一批中国企业,正通过供应链、数字化和运营效率,不断抬高低价商品的价值下限,也由此压缩传统品牌原本可以轻松享有的溢价空间。
而消费者,也正在用脚投票。贝恩公司在《2025年全球消费品年度报告》相关研究中指出,近年来亚太市场的本土传统品牌和新锐品牌不断升级产品,削弱了跨国公司在高端市场的价值差异化优势;与此同时,本土大众品牌持续提升功能及情感价值,让跨国公司的领先地位更加难以维系。这些因素共同导致跨国消费品公司在中国和东南亚市场陷入一场“价值危机”。
这也是“星巴克找蜜雪代工”这条假新闻所击中的行业焦虑。基于此,我们在思考三个问题:
- 中国企业为什么能够率先发起这场“效率进攻”?
- 曾经掌握品牌与商业规则优势的外资巨头,为什么开始在中国市场重新补课?
- 攻防转换之后,全球消费市场又在发生哪些时移世易的新变化?
01 进击的中国供应链,如何成为全球品牌的新变量?
如果说上一代中国制造的关键词是低成本、大规模与制造能力,那么如今,它的含义正在从生产效率升级为经营效率。
正如麦肯锡大中华区主席Joe Ngai今年把中国形容为“世界上最难的健身房”。在这里,消费者变化更快、价格竞争更激烈、渠道迭代更频繁,一种产品、一个店型甚至一套增长方法刚刚被验证,就可能迅速遭到复制和追赶。对于中国企业而言,效率也因此不再是一道“如何把成本做低”的优化题,而逐渐变成一道决定能否留在牌桌上的生存题。
这种新效率,核心在于两件事:
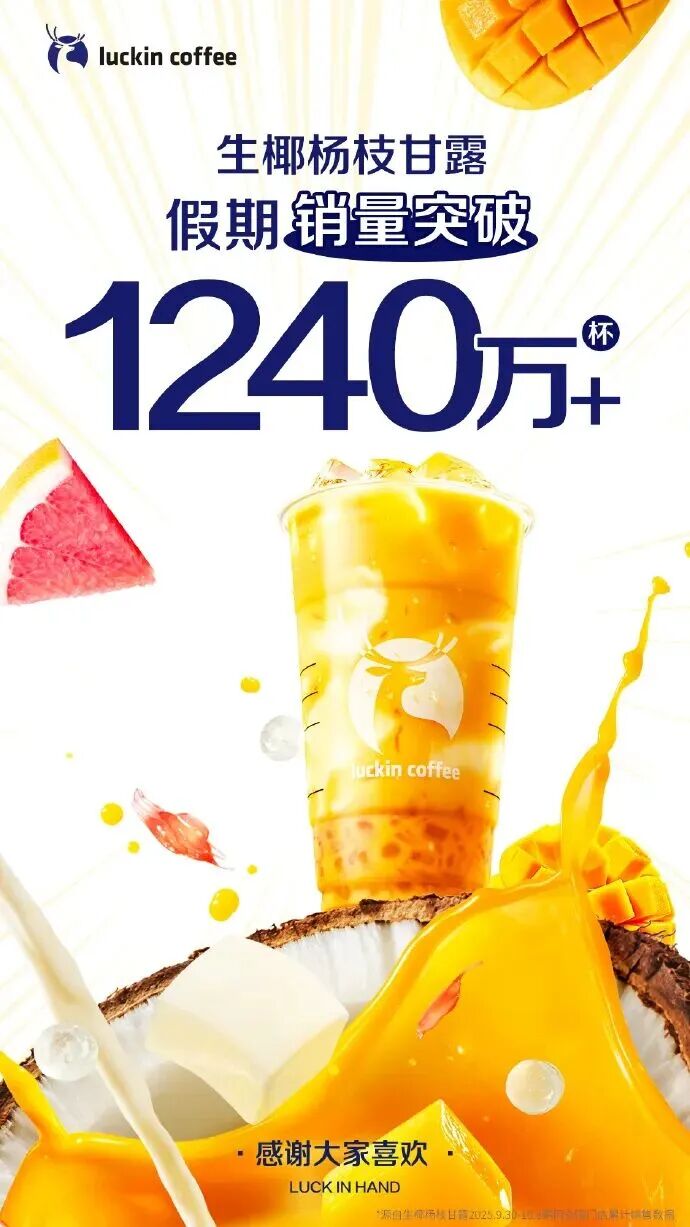
其一,在需求端,更快找到增长答案。以瑞幸为例,2025年全年,它累计推出140多款新品,其中不乏羽衣甘蓝果蔬茶、杨枝甘露等爆品。高频上新、爆款不断的背后,是其把消费者反馈、市场数据、口味趋势等不断纳入产品研发体系,通过持续测试提高下一次命中的概率。
其二,在供给端,用更低成本、更高一致性把已经验证的答案迅速放大。正如蜜雪冰城所建立的一套规模化复制的能力壁垒。其招股书显示,加盟门店所需的食材、包材和设备全部由品牌方统一供应,核心饮品食材实现100%自产;从全球采购、生产制造到仓储物流和终端门店,一套高度标准化的供应链贯穿整个经营链条。
这套能力之所以开始具有全球价值,是因为全球市场也开始遭遇中国企业已经提前经历过的问题。贝恩在《2025年全球消费品报告》中指出,消费品企业高管认为当下最突出的两大全球挑战,正是消费者竞争加剧与消费支出承压,而这些问题在中国和东南亚表现得尤其尖锐。
换句话说,某种程度上,中国正在成为全球消费行业的前沿阵地。那些已经在这里被反复验证过的经营能力,也开始成为全球品牌破解本土增长难题的重要资源。
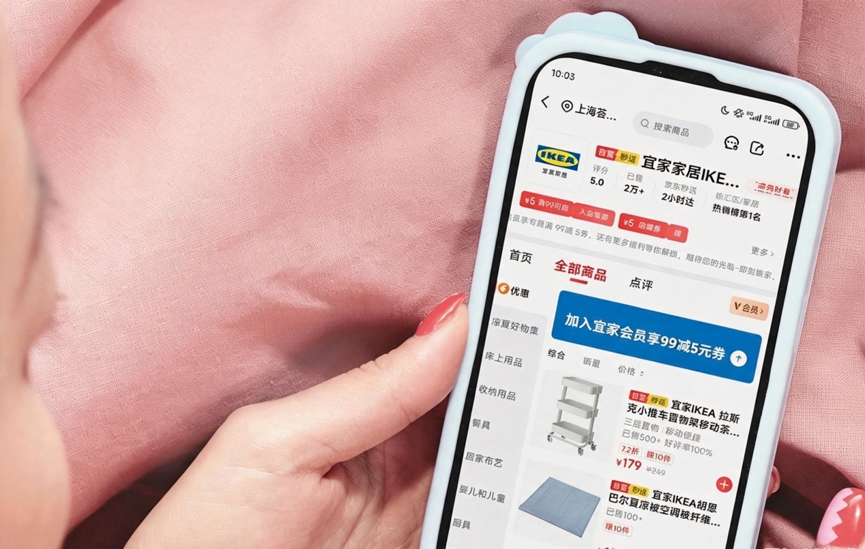
比如,星巴克选择把在中国市场的日常经营,交给更懂本土效率的团队来操盘。其与博裕资本成立合资公司,博裕接手门店运营和供应链改造,星巴克则保留品牌、产品和全球标准体系;宜家则选择直接调用中国成熟的数字基础设施,其在入驻京东之后,进一步接入即时零售体系,借助平台的渠道和履约能力,解决“最后一公里”难题。
而欧莱雅开始从中国市场寻找下一轮全球创新的解法。其上海研发创新中心已经成为集团全球七大研发枢纽之一,每年基于中国消费者洞察开发超过300项本土配方;与此同时,通过BIG BANG等开放创新项目与中国初创企业、科研机构共同开发的新原料、新技术,也开始进入理肤泉、巴黎欧莱雅等全球品牌体系。正如欧莱雅在2025年年报中所总结的,来自中国的消费者洞察与创新,正在进一步影响全球美妆市场。
值得注意的是,这些外资品牌并没有让渡自身最核心的品牌资产,借力的往往是那些更依赖本地洞察、快速决策和高效履约的环节。所以,今天外资品牌在中国真正发生的变化,并不是简单地向中国企业“抄作业”,而是重新划分自己的能力边界。
过去,它们思考的是如何把全球能力复制到中国;今天,它们越来越需要回答:哪些能力仍由自己掌握,哪些能力可以直接调用“中国效率系统”?这也是全球消费行业新变量的真正含义。
但事情走到这里,一个更有意思的悖论出现了。对于那些花费多年时间和巨额成本才搭建起供应链、数字化和运营系统的中国企业而言,为什么愿意把这些原本构成竞争壁垒的能力开放给别人?
02 中国企业为何出售“增长解药”?
几十年前,跨国巨头进入中国时,带来了自己的增长方法论。麦当劳输出标准化门店和加盟体系,宝洁输出品牌管理与品类运营,星巴克则把产品、空间、会员和服务组织成一套可以跨市场复制的零售模型。
可以说,上一代全球消费巨头最强的能力之一,就是先跑通一套增长模型,再通过标准化体系,把这个答案复制到全世界。市场越大、复制次数越多,前期投入就越能被规模摊薄,全球化本身也由此成为一种效率。
顺着这个思路,今天一批中国企业正在重新走一遍当年跨国巨头走过的路。只不过,两代企业做大增长的方式正在发生变化。
上一代全球巨头更擅长的是标准化复制,其所追求的,是让更多参与者进入自己的体系,共同把“我的生意”做得更大。而今天,一些中国企业开始进一步尝试的是系统化共生,把供应链、数字化、履约乃至需求响应能力开放出来,让更多企业能够借助这套系统提高自己的经营效率。
而这背后,是一种更加平台化的增长逻辑。接入系统的品牌越多、订单越密、需求反馈越丰富,系统本身的规模效应、数据积累和成本优势也可能随之增强。可以说,一批中国企业的“攻势”,正在从争夺更多市场份额,走向扩大自身能够组织的商业生态。
于是,我们今天看到的一些看似反常识的商业现象,背后其实都是同一种“以退为进”的商业逻辑。把原本属于企业内部的经营能力主动开放出去,看起来是退了一步,实际上却可能换来更大的生态与更深的护城河。
比如,把供应链能力开放给潜在的竞争者。随着蜜雪冰城的供应链能力逐渐向外部餐饮、茶饮和咖啡企业开放,表面上看,这似乎是在把自己的成本优势“分享”给别人;但从系统视角看,每增加一个外部客户,都意味着更高的产能利用率、更大的采购规模,以及更多固定成本可以被摊薄。别人使用得越多,这套系统本身反而可能越有规模优势。
再比如,把自己的核心经营方法开放给其他品牌。SHEIN把柔性生产系统打包成SHEIN Xcelerator计划,向外部品牌收订阅式服务费和佣金,随着接入的品牌越多,回流的真实需求数据就越丰富,这套系统也会更懂市场,从而形成一种双向滋养的共生关系。
于是,一种更深层的变化出现了。过去,护城河强调的是排他性,别人越难复制,越安全;而在平台化的增长逻辑下,企业的护城河开始出现另一种形态:从拥有一项别人没有的能力,走向拥有一套越来越多人离不开的商业系统。
03 攻防转换背后,“增长效率”正在重新划定品牌的边界
回到开头的问题:星巴克和蜜雪冰城,中国企业和外资巨头,这一年究竟是谁攻、谁守?
或许,这并不是一个胜负已经写定的故事。中国企业用更低价格、更快迭代和更高经营效率发起进攻,的确在不断压缩传统品牌原本享有的价值空间;但这并不意味着,品牌会因此让位于效率。
恰恰相反,当供应链、数字化、履约乃至组织能力越来越容易被追平、调用甚至外包之后,真正无法被效率复制的品牌价值,反而变得更加重要。
就像奈雪从门店现烤逐渐转向中央工厂生产,的确可以降低人力、设备和门店面积等成本,但与此同时,它也提出了另一个问题:当效率优化触及“一口欧包一口奶茶”这样消费者能够明确感知的品牌记忆点时,省下来的究竟只是成本,还是也可能连同一部分差异化价值一起被削弱?
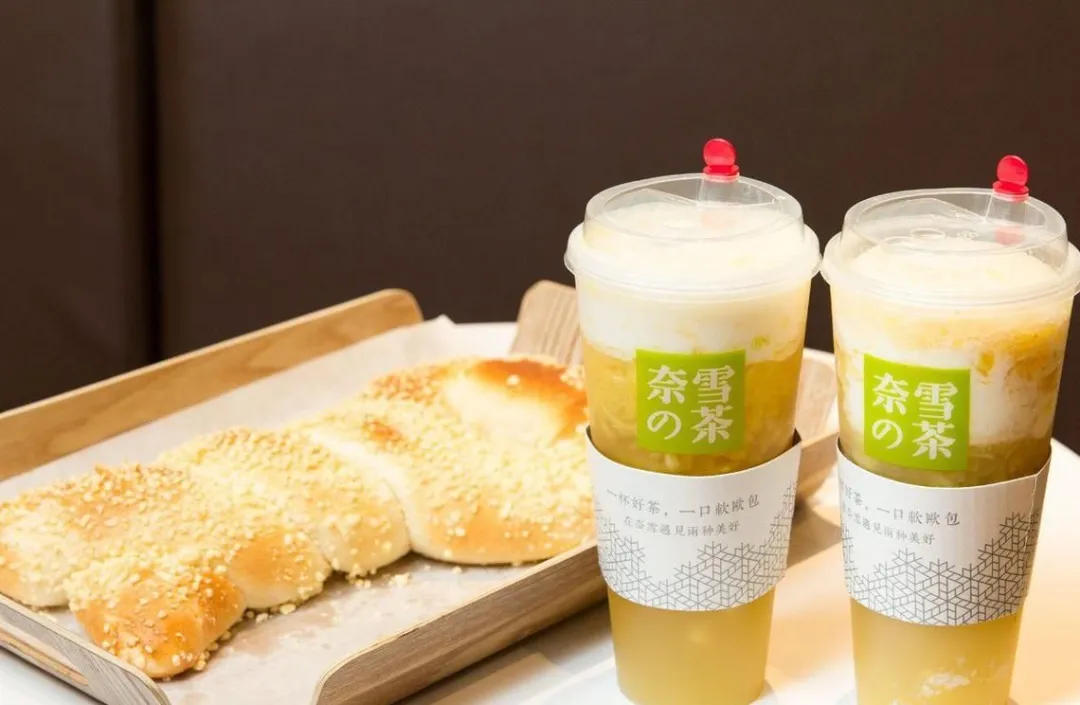
“效率”宛如一把手术刀,正在把过去被一并包裹在品牌溢价里的东西一层层剖开,哪些是真正值得消费者付费的品牌价值,哪些其实只是经营体系低效留下的成本。
这也意味着,效率优化并不是一道简单的减法题,而是一道关于品牌边界的选择题。正如“星巴克纸杯由蜜雪代工”虽然是一条假新闻,但它之所以如此像真的,也许正因为它无意间说中了消费行业正在发生的变化:纸杯由谁生产、供应链效率高不高,这些信息正在变成越来越透明;但消费者为什么仍然愿意选择星巴克,也变得比过去更难了。
这或许也是“中国效率”,真正带给全球市场的那道关键议题。
参考资料
[1] 贝恩公司:《2025年全球消费品报告:在生成式AI时代重塑相关性》(Consumer Products Report 2025: Reclaiming Relevance in the Gen AI Era),2025
[2] 贝恩公司:《中国和东南亚市场的“价值危机”》(A Crisis of Value in China and Southeast Asia),2025
[3] 瑞幸咖啡:《2025财年年度报告(Form 20-F)》,2026
[4] 蜜雪集团:《全球发售招股章程》,2025
[5] 欧莱雅集团:《2025年年度报告——中国市场 / 研究与创新》(2025 Annual Report – China / Research & Innovation),2025
常见问题解答
星巴克纸杯真的是蜜雪冰城代工的吗?
不是。“星巴克纸杯由蜜雪冰城代工”的传闻刷屏全网后,第二天星巴克中国即正面回应其“严重失实”。这条假新闻之所以像真的,是因为它击中了行业焦虑:中国企业正通过供应链、数字化和运营效率不断抬高低价商品的价值下限,压缩传统品牌原本可以轻松享有的溢价空间。
外资消费品牌在中国市场正在如何调整经营策略?
它们没有让渡最核心的品牌资产,而是把更依赖本地洞察、快速决策和高效履约的环节交给“中国效率系统”。例如星巴克与博裕资本成立合资公司,由博裕接手门店运营和供应链改造;宜家入驻京东后进一步接入即时零售体系,解决“最后一公里”难题;欧莱雅上海研发创新中心每年基于中国消费者洞察开发超过300项本土配方。
品牌做效率优化时,如何避免削弱品牌价值?
效率优化不是简单的减法题,而是关于品牌边界的选择题:要分清哪些是消费者真正愿意付费的品牌价值,哪些只是经营体系低效留下的成本。以奈雪为例,从门店现烤转向中央工厂生产能降低人力、设备和门店面积成本,但当优化触及“一口欧包一口奶茶”这类消费者能明确感知的品牌记忆点时,省下的可能不只是成本,还有一部分差异化价值。