核心结论
- 新场景不等于新增量,关键看消费者是否多买一次。 Worldpanel数据显示,2025年上半年其覆盖的快消品类中有80%处于购买频次上升通道,食品饮料领域54%的食用已发生在传统三餐之外;但一个被品牌命名的场景,只有转化为新增购买才算新生意,否则只是原有消费从一张桌子搬到另一张桌子。
- 场景拓展是快变量,改变购买习惯是慢变量。 名仁苏打水十几年来以“酒前酒后”为核心场景,近年向火锅、烧烤、啤酒节、宴席乃至家庭延伸,但新场景的收入占比与频次提升仍处于验证期,核心大单品消费者依然高度集中在35岁以上男性,占比过半。
- 渠道越碎片化,“为什么在这个时刻买你”越重要。 过去十年中国消费者年均使用的购物渠道从5个增至7.8个,家庭年均购买品牌数从97个增至110个;东鹏补水啦围绕“大量出汗后的补水”需求延伸场景,并配套380ml、555ml、900ml、1L多规格产品,2025年营收32.74亿元,同比增长118.99%。
- 高渠道覆盖和视觉记忆,不等于清晰的品牌价值。 规模40亿的名仁拥有很高的渠道覆盖与“小蓝瓶、山水画”的视觉记忆,但不少消费者被问及是否喝过名仁时印象模糊;喝过、认得与产生需求时主动想到,是三件完全不同的事。
- 白酒场景萎缩倒逼“酒搭子”寻找可迁移的购买理由。 国家统计局数据显示白酒产量已连续九年下滑,2025年同比再降12.1%;名仁正跟随低度化、调饮与新势能人群调整产品,并尝试用AI捕捉消费者需求,其品牌方观点是“SEO更多的是位置,GEO讲的是证据”。
今年8月,宇树科技在科创板上市。答谢宴上,90后创始人王兴兴没有开茅台,而是举着一杯冰可乐敬酒。很快,#宇树上市答谢宴未见茅台#,就挂上了热搜。
毕竟,这杯冰可乐挑战的,是中国商业社会最熟悉的一套庆功仪式。更巧的是,就在宇树上市前两天,茅台刚交出上市以来第一份“增收不增利”的半年报,股价单日跌超3%,失守1300元。
一个是传统饭桌上的主角被换下,一个是资本市场里的旧叙事在失速。两件事叠加在一起,挑动着整个商业市场的敏感神经:当那些曾经最熟悉的消费场景开始松动,未来的增长到底去哪里找?
为了破解这场焦虑,过去一段时间,不少成熟品类都开启了场景化的探索。白酒行业将“激活消费新场景”写进发展建议[1];饮料品牌逐渐从“解渴”“提神”等抽象诉求,延伸至餐饮、运动、办公、随餐等更具体的生活时刻[2];东鹏饮料甚至在 2025 年年报里宣布,战略性设立“餐饮”与“随餐”两大业务部。场景,已经开始影响企业的组织架构设计。
随着越来越多品牌举办自己的“场景发布会”,新的火锅场景、露营场景、办公室场景被不断命名出来,“发现一个场景”似乎也正在被悄悄等同于“发现了一块增量”。
可这两个概念,真的是一回事吗?
一个被品牌命名出来的新场景,究竟什么时候,才真正算得上是一笔新生意?
01 新场景,还是旧需求换了一个名字?
假设一个消费者过去在商务酒局会喝一瓶水,现在换到烧烤摊,依然喝一瓶水。对营销部门来说,消费场景从“商务宴请”拓展到了“夜宵烧烤”;但如果他一个月买水的次数没有增加,也没有因此多出一批新的消费者,那么对品牌来说,这更像是一笔原有消费从一张桌子搬到了另一张桌子。
但这并不是说,“找场景”本身是一场营销自嗨。恰恰相反,消费者的生活正在给品牌制造越来越多新的消费时刻。
Worldpanel数据显示,2025年上半年,其覆盖的快消品类中有80%处于购买频次上升通道;在食品饮料领域,54%的食用已经发生在传统三餐之外。办公室下午茶、通勤、运动、夜宵……过去被三餐遮蔽的“空白时间”,正在成为真实的消费入口。2025年前三季度,1-5线城市家外消费客流也同比增长6.9%。
所以,真正的问题并非“新场景存不存在”,更像是一个具体的生活时刻,能不能被某个品牌转化成一次新增购买。场景可以被不断命名,但增量最终还是要由消费者的购买行为来兑现。
换句话说,真正成立的场景,往往不是品牌先造出一个概念、再等消费者走进来,而是从消费者真实的生活里长出来的。“我们不是教育消费者,我们是把消费者的需求和声音去承接和放大。” 近期在GDMS现场,名仁苏打水品牌总监李钰熙这样告诉我们。
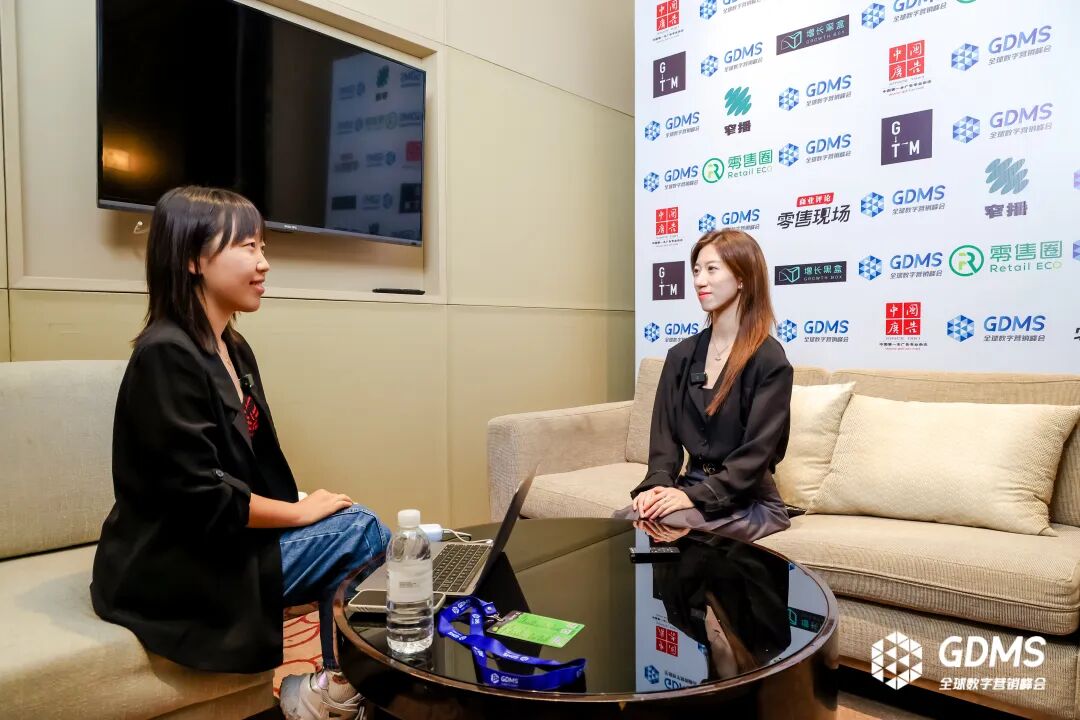
对品牌来说,场景拓展与改变消费购买习惯,完全是两个节奏。前者是快变量,铺了多少门店、合作了多少渠道、办了多少活动,短期内就能被量化;后者却是慢变量。消费者会不会因此多买一次,会不会改变对品牌的认知,绝不是把产品摆进一个新地方就能自动发生的。
正如名仁在过去十几年间,一直将“酒前酒后”作为品牌核心消费场景。近几年,随着饮酒方式和餐饮消费变得更加多元,品牌也开始以酒为锚点,从这一原点向火锅、烧烤、啤酒节、宴席乃至家庭等更多场景延伸。
但新场景带来的真实收入占比与消费频次提升,依然处于漫长的验证期。“短时间内根本更迭不了势能人群”,李钰熙坦言。目前名仁核心大单品的消费者基本盘,依然高度集中在 35 岁以上的男性群体,占比过半。
不过,随着场景不断向深处渗透,一个更关键的变化也开始发生。
02 渠道越深,离消费者却未必越近
“我们之前不知道消费者为什么喝苏打水,更不知道他为什么喝名仁,更多是靠经验主义。”李钰熙告诉我们,正是在试图摸清这些“新桌子”的过程中,名仁的场景经营逐渐从一个铺货问题,变成一个需求问题。
实际上,对快消品牌而言,把货送到更多地方,本来就是看家基本功。但今天的商业环境早已不可同日而语。Worldpanel数据显示,过去十年,中国消费者年均使用的购物渠道从5个增加到7.8个,家庭年均购买品牌数也从97个增加到110个,“碎片化、多元化”已经成为消费常态。
于是,品牌面临的问题也变了。过去,渠道覆盖本身就是重要竞争力;今天,当消费者拥有更多渠道和品牌选择,“能不能买到”只是第一步,“为什么在这个时刻买你”变得越来越重要。
以“东鹏补水啦”为例。电解质饮料过去更多集中在专业运动等相对明确的使用场景,东鹏则围绕“大量出汗后的补水”这个核心需求,不断把“汗点”从专业运动延伸至校园、通勤、旅游等更日常的生活时刻。
与此同时,为了适配不同场景,它也同步调整了产品矩阵,形成了380ml“小补水”、555ml标准装、1L家庭分享装以及针对特定渠道的900ml等多规格组合。2025年,“东鹏补水啦”实现营收32.74亿元,同比增长118.99%
换句话说,场景是需求生长的土壤,而系统化的产品与交付能力,则是“东鹏补水啦”将场景转化为增长的关键。
对此,名仁也在尝试通过读懂具体场景下的需求变化,去丰富自身增长的可能性。过去,“酒前酒后”更多对应直接饮用;但随着低度酒、调饮等新的饮酒方式兴起,这些新需求也已经开始反推名仁进行产品端的调整与重构。比如升级含气苏打水以更好适配调饮,面对高端白酒和高端酒商,也会尝试推出更具价值感的产品等。
场景开始从产品销售的出口,变成产品创新的入口。只不过,对于名仁这样拥有强渠道的品牌而言,场景变多、变碎之后,也会带来新的课题。
名仁在日常观察中注意到,除了传统的“酒前酒后”,孕吐的准妈妈、吃外卖怕酸胀的白领等一部分并不喝酒的办公室人群,也会在日常生活中主动购买苏打水;但在消费者调研中,许多人被问到是否喝过名仁苏打水时也许会印象模糊,只要一说“那个小蓝瓶、印着山水画的”,马上又能认出自己经常喝。
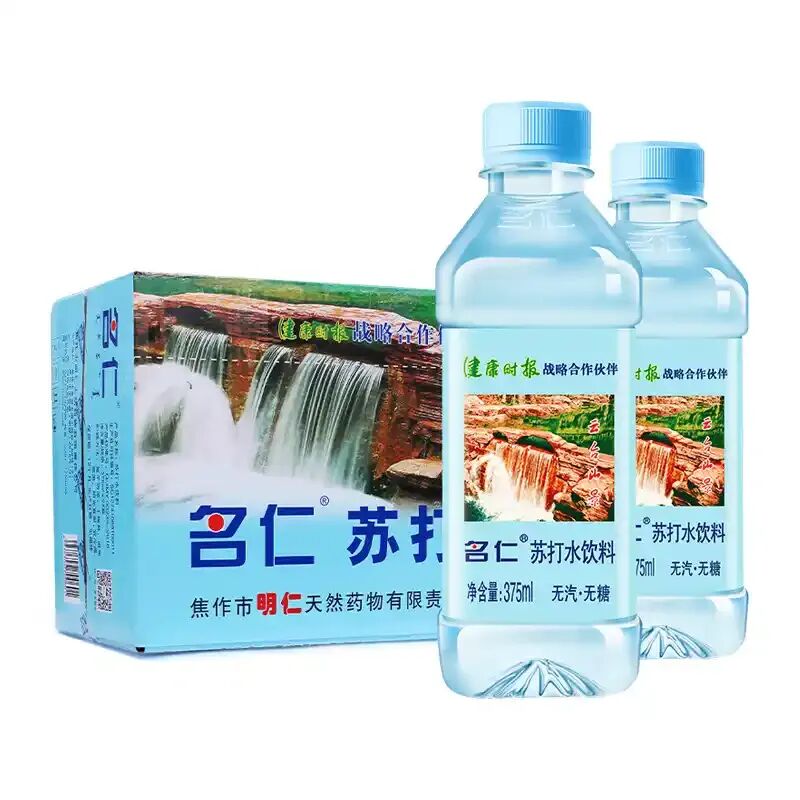
这些细节放在一起很有意思,它意味着一个规模40亿的品牌可能已经拥有很高的渠道覆盖、产品认知和视觉记忆,却还没能把这些优势完全转化成一个清晰的品牌价值。
喝过你、认得你,和产生需求时主动想到你,依然是三件完全不同的事。 这也许正是中国许多成熟消费品牌在下一阶段最需要补上的能力。
03 场景之后,品牌又该去往哪里?
消费者的生活一直在变。一个今天成立的场景,明天还会成立吗?
白酒行业已经率先给出了答案。国家统计局数据显示,白酒产量已经连续九年下滑,2025年产量同比再降12.1%;中国酒业协会理事长宋书玉也在今年5月的理事会上直言,行业正面临传统“悦人”社交场景萎缩与新生代“悦己”需求兴起之间的结构性断层。
作为一个把品牌命运和“酒前酒后”绑定了近二十年的“酒搭子”,这道题名仁同样不能回避。“大家不是不喝了,他可能只是喝的场景、喝的需求、喝的方式变了。”李钰熙说道。而这句话背后,既意味着机会,也意味着风险。
白酒的喝法变了,名仁就跟着低度化和调饮走;酒桌的主角换了,就跟着新的势能人群玩。它最早占住的“酒前酒后”,完成的是给“苏打水”这个模糊品类建立了一个具体的购买理由;而今天的场景拓展,则在验证同一个理由,能不能跟着消费者一起迁移。
为了更快捕捉这些变化里的需求,现阶段名仁想用AI来破局。AI提供了一种反方向的观察方式,消费者正在问什么、困扰什么、想解决什么问题,然后再决定品牌有没有机会进入。“SEO更多的是位置,GEO讲的是证据。”李钰熙强调。
不过这门课才刚开始。名仁的AI应用仍处于尝试阶段,高管全员上课,没有硬指标,也没有交卷时间表。
但工具只是入场券,这门课最后真正要交的答卷,还是那个老问题:消费者为什么选名仁。
归根结底,场景不是品牌价值本身,而是品牌价值抵达消费者的一种方式,品牌真正要守住的,是一个能穿过这些变化、让消费者持续选择的理由。就像可口可乐牢牢守住“快乐与分享”的情绪联想,场景哪怕从家庭餐桌换到影院、派对与便利店,联想始终清晰;红牛深度绑定极限运动与能量补充,从高空跃下到赛道飙驰,场景不断更换,品牌联想反而越来越强。
场景可以不断更换,但消费者脑子里那条品牌联想,从来不止来自场景本身。
如果一个品牌只是追着场景跑,场景热了就凑过去,场景冷了就撤出来,那么它终究只是微观流行里的过客。更关键的是,品牌在这些场景里持续交付的独立价值。
场景本身不是解药,更像是摆在中国成熟消费企业面前的一道新考题。渠道之后是流量,流量之后是场景,而场景之后,品牌又该去往哪里?
参考资料
[1] 毕马威中国与中国酒业协会联合发布的《2026中国白酒市场中期研究报告》
[2] Worldpanel消费者指数研究《盯紧碎片化需求,小步快跑占先机》
常见问题解答
品牌拓展新消费场景,怎样判断是否带来了真实增量?
关键看消费者是否因新场景多买了一次,或是否带来了一批新消费者,而不是品牌命名了多少场景、铺了多少门店。Worldpanel数据显示,2025年上半年其覆盖的快消品类中80%处于购买频次上升通道,食品饮料领域54%的食用发生在传统三餐之外,说明新的消费时刻真实存在;但如果购买次数没有增加,场景拓展只是把原有消费从一张桌子搬到另一张桌子。
白酒消费下滑,对名仁苏打水这类“酒搭子”饮料品牌意味着什么?
国家统计局数据显示,白酒产量已连续九年下滑,2025年同比再降12.1%,行业面临“悦人”社交场景萎缩与“悦己”需求兴起之间的结构性断层。对名仁这类与“酒前酒后”绑定近二十年的品牌,这既是风险也是机会:饮酒并未消失,而是场景、需求和方式在变,名仁正跟随低度化、调饮趋势升级含气苏打水,并向火锅、烧烤、宴席、家庭等场景延伸。
快消品牌渠道覆盖已经很高,为什么消费者仍然记不住品牌?
渠道覆盖解决的是“能不能买到”,却不能自动回答“为什么在这个时刻买你”。以规模40亿的名仁为例,不少消费者被问及是否喝过名仁苏打水时印象模糊,但一提“小蓝瓶、印着山水画的”就能认出;喝过、认得与产生需求时主动想到是三件不同的事。在消费者年均使用购物渠道已从5个增至7.8个的碎片化环境下,成熟品牌需要建立一个能穿越场景变化、让消费者持续选择的品牌理由。